
Una delle domande che spesso ci viene sottoposta, non solo dal personale neo immesso in ruolo ma anche da chi è già in servizio nella scuola, è quella relativa alla convenienza o meno all’adesione AL FONDO ESPERO.
Per poter consentire una valutazione sull’adesione o meno, riteniamo opportuno far presente che:
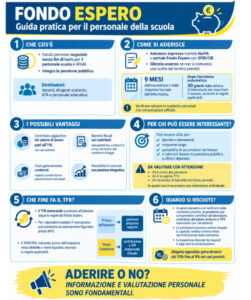
Il Fondo Espero è il fondo pensione negoziale (senza fini di lucro) dedicato ai lavoratori del comparto scuola e AFAM (pubblico e privato), creato per costruire una pensione complementare che affianchi l’assegno pubblico.
VEDIAMO COME FUNZIONA
-
- Destinatari: Personale docente, dirigenti scolastici, ATA e personale educativo.
- Finanziamento: Si alimenta tramite il contributo del lavoratore (che può variare dall’1% al 3%) un contributo del datore di lavoro (pari all’1%) e, per i dipendenti con TFR a capitalizzazione, il versamento del TFR.
- Vantaggi fiscali: I contributi versati sono deducibili dal reddito complessivo (fino a 5.300 € annui).
- Adesione: È possibile aderire online tramite il portale NoiPA o direttamente sul sito ufficiale del Fondo Espero.
L’ADESIONE PUO’ ESSERE ATTIVATA IN DUE MODI:
- Adesione Espressa: Il lavoratore manifesta esplicitamente la propria volontà. È possibile farlo online attraverso l’area riservata del portale NoiPA o direttamente tramite il portale ufficiale del Fondo Espero utilizzando SPID o CIE.
- Adesione Silente (Silenzio-Assenso): Se non viene espressa alcuna scelta entro precisi limiti temporali, l’iscrizione scatta in automatico.
VENIAMO AI LIMITI TEMPORALI:
- Si hanno 9 mesi di tempo dal giorno dell’assunzione ovvero dalla data in cui ricevi formalmente l’informativa sulla previdenza complementare da parte della tua scuola. La scuola registra la notifica dell’avvenuta consegna dell’informativa, e da quel preciso momento si attiva il periodo dei 9 mesi;
– COSA SUCCEDE AL TERMINE DEI 9 MESI?
- Se non si è effettuata alcuna comunicazione si verrà iscrittI d’ufficio e automaticamente al Fondo Espero a partire dal primo giorno del mese successivo alla scadenza dei 9 mesi.
- In ogni caso, anche se si superano i 9 mesi senza agire e scatta il silenzio-assenso, la procedura prevede che una volta che si è stati iscritti d’ufficio, il Fondo Espero provvede a inviare una “Lettera di Benvenuto” (tramite email o PEC) per comunicarti l’avvenuta adesione automatica.
- Entro 30 giorni dalla ricezione di questa lettera, si ha a disposizione un ultimo limite temporale per esercitare il diritto di recesso e annullare l’iscrizione, ottenendo il rimborso di quanto eventualmente già trattenuto
- Attenzione: Una volta trascorsi i 30 giorni dalla notifica del Fondo, l’adesione diventa definitiva. Da quel momento in poi, non si potrà più recedere liberamente. Sarà possibile interrompere la posizione o riscattare le somme solo al verificarsi delle cause di legge standard (es. cambio comparto, dimissioni o pensionamento)
PASSIAMO, ORA, ALLA DOMANDA PIU’ PRESSANTE: CONVIENE O MENO ADERIRE AL FONDO ?
L’adesione al Fondo Espero (il fondo pensione negoziale per il personale della scuola, AFAM e formazione professionale) conviene o meno a seconda dell’età, degli anni che mancano alla pensione e del regime contrattuale del lavoratore.
QUALI SONO I VANTAGGI DEL FONDO:
- Il contributo del datore di lavoro (1%): Solo aderendo al Fondo Espero, il Ministero/datore di lavoro versa un ulteriore 1% dello stipendio a favore del personale scolastico. Se non aderisci, questo 1% è perso (non viene accreditato altrove).
- Vantaggi fiscali: I contributi che sono versati (compresi quelli del datore di lavoro e il TFR) sono deducibili dal reddito IRPEF fino a 164,57 € all’anno. I rendimenti sono tassati al 20% (contro il 26% di altri strumenti finanziari) e la prestazione finale gode di un’aliquota agevolata tra il 15% e il 9% in base agli anni di permanenza.
- Costi contenuti: Essendo un fondo negoziale senza scopo di lucro, ha costi di gestione molto bassi rispetto ai fondi pensione aperti o bancari.
CHI HA CONVENIENZA AD ADERIRE AL FONDO ?
- I giovani e i neoassunti (soprattutto post-2019):
- Hanno un orizzonte temporale lunghi (20, 30 o più anni davanti).
- Possono sfruttare la linea di investimento più dinamica o il comparto “Crescita” / “Dinamico” per far lavorare i mercati nel lungo periodo.
- Beneficiano al massimo della riduzione dell’aliquota fiscale finale (che scende dal 15% fino al 9% dopo 15 o più anni di permanenza).
- Subiscono pesantemente il “gap previdenziale” (la futura pensione pubblica con il sistema contributivo sarà molto più bassa dell’ultimo stipendio) e hanno assoluto bisogno di una pensione integrativa.
A CHI NON CONVIENE IN LINEA DI MASSIMA ADERIRE AL FONDO:
- Chi è vicinissimo alla pensione (pochi anni al pensionamento):
-
- A chi mancano solo 2-5 anni alla pensione, il capitale accumulato sarà troppo ridotto per generare una rendita significativa.
- I soldi andranno obbligatoriamente nel comparto “Garanzia” (che rende poco, quasi a protezione del capitale), e non si farà in tempo ad abbattere la tassazione finale. In questo caso, spesso conviene tenersi il TFR classico.
- I vecchi assunti (in regime di TFS anziché TFR):
-
- Chi è stato assunto prima del 2001 (e si trova nel regime del TFS – Trattamento di Fine Servizio, tipico del pubblico) per aderire a Espero dovrebbe convertire il TFS in TFR, un’operazione spesso finanziariamente sfavorevole e complessa da valutare.
- Chi ha estremo bisogno di liquidità a breve termine:
-
- I soldi messi nel fondo pensione non sono liberamente prelevabili se non in casi eccezionali e vincolati (es. spese sanitarie gravi, acquisto prima casa dopo un certo numero di anni), quindi chi non può bloccare il denaro farebbe fatica.
-
-
-
LA PAURA DI PERDERE IL TFR ADERENDO AL FONDO ESPERO
Il TFR che viene accumulato dal momento dell’adesione in poi (chiamato TFR maturando) viene indirizzato al Fondo Espero.
- Per i dipendenti pubblici della scuola, questo passaggio avviene inizialmente tramite un accantonamento figurativo (Conto Virtuale) presso l’INPS.
- Le somme vengono rivalutate nel tempo in base al rendimento del comparto di investimento che hai scelto all’interno di Espero.
A questo punto viene da chiedersi; Se ero già di ruolo e ora aderisco al FONDO che fine fa il TFR accumulato prima dell’adesione?
Tutto il TFR (o TFS) che è stato accumulato dall’inizio della carriera fino al giorno precedente alla iscrizione a Espero rimane intatto e bloccato presso l’INPS (TFR pregresso). Non viene toccato dal Fondo Espero e verrà liquidato separatamente dall’INPS secondo le normali tempistiche del pubblico impiego alla fine del tuo servizio;
Fatta questa precisazione, ci si chiede come e quando il personale della scuola riscuoterà quanto versato al FONDO in ragione della somma di TFR versato a Espero durante l’attività lavorativa ?
Al momento della cessazione del rapporto di lavoro o del pensionamento, si pieno diritto ad ottenere la posizione accumulata in Espero, la quale comprende:
- Il contributo mensile (trattenuto dallo stipendio).
- Il contributo aggiuntivo a carico dello Stato/Datore di lavoro (l’1% in più che versa lo Stato).
- Tutto il TFR versato negli anni, maggiorato dei rendimenti finanziari generati.
Il personale della scuola potrà chiedere, all’atto del pensionamento, a secondo dell’importo totale accumulato e delle preferenze personali, di ricevere quanto esistente nel fondo:
- In capitale al 100%: Se l’importo accumulato è inferiore a determinati parametri di legge, è possibile riprendere tutti i soldi in un’unica soluzione.
- In rendita (Pensione integrativa): Sotto forma di assegno mensile che integra la pensione pubblica per tutta la vita.
- Soluzione mista: Metà subito in contanti (50% in capitale) e metà come rendita mensile.
Inoltre, la tassazione applicata al TFR e ai contributi al momento della liquidazione dal fondo pensione è molto più vantaggiosa rispetto alla tassazione ordinaria della liquidazione INPS (scende fino al 9%-15% contro le aliquote IRPEF standard molto più alte).
